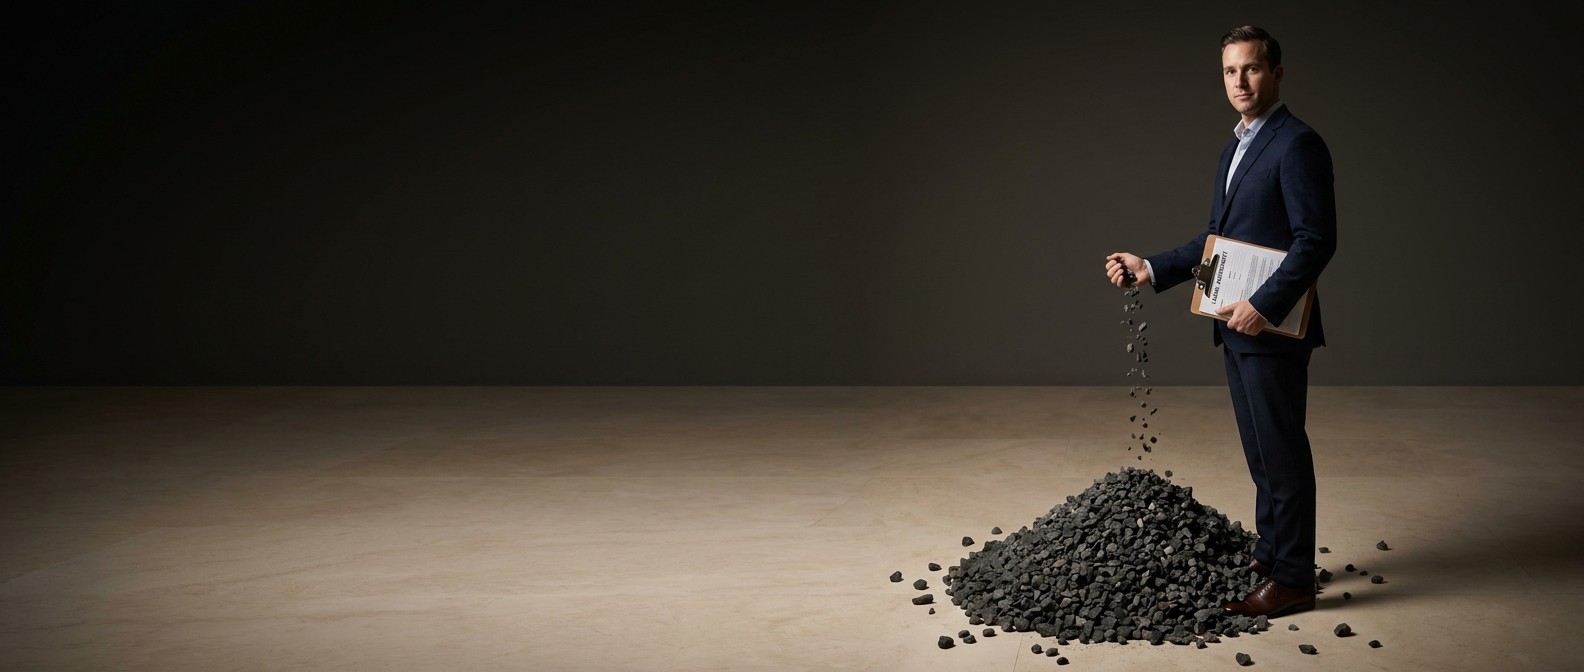
Ein Vermieter lässt Schotter aus seiner Hand auf einen Haufen rieseln — Symbolbild für hochfestes Baumaterial, das in Rock-Cells aus CO₂ entsteht.

Rock-Cell

Vertikale Integration. Ohne Vermieter-CAPEX.

Faires Mieter-Risiko · Treuhand · Jährliche Materialproben

Unabhängig geprüft & von Partnern unterstützt

XPRIZE Carbon Removal ISC3 Achema Yaskawa Robotics Husarion Robotics remove Accelerator

Nutzen und Commitment

Ihr Kanal.

Ihr Kanal

Rock-Cell bindet CO₂ dort, wo es im ETS 1 Kosten verursacht: bei Ihrem Energieversorger. Sie öffnen den Kanal bis zum Endkunden, wir errichten und betreiben die Rock-Cells – an den CO₂-Punktquellen, nicht in Ihren Gebäuden.

Sie sind in diesem Modell nicht Investor, sondern öffnen den Kanal: kein CAPEX, kein Ausfallrisiko der Kautionen, vergütet über eine feste Gebühr.

Das bringt er Ihnen

Langfristig · Strategisches Ziel

Sie öffnen Ihren Mietern einen Kanal zu CO₂-Erlösen. Ihre Mieter liefern Ihnen Baumaterial zum Herstellpreis.

Vertikale Integration, horizontal skalierbar über jeden Mieter.

Ab Start · Feste Gebühr

Non-Rental-Income aus einer Konversionsgebühr, nicht aus der Kaution. Fest vereinbart, nicht ertragsabhängig. Die Höhe legen Sie fest, wir empfehlen 160 € je Mieter und Jahr. Vermieter-CAPEX 0.

Das erwarten wir von Ihnen

Ihren Beitritt zum Advance Market Commitment für Beton 2.0. Er verpflichtet Sie nicht zum Kauf von Baumaterial: Sie stellen einen wachsenden Teil Ihrer SLA-Gebühr als Integrationspunkte bereit, fällig erst bei echten Bestellungen aus der Wohnungsbaubranche. Dazu setzen Sie sich mit uns für die gesetzliche Anrechenbarkeit von Carbon Removal im ETS 2 ein. So bringen Sie Beton 2.0 mit Gewicht in den Markt — und sichern sich eine Ausgangsposition, bevor der Wettbewerb einsteigt.

Transparenz

Kaution und SLA.

Die Kaution

Ihre Mieter wählen statt der Barkaution eine Rock-Cell: finanziert aus dem Mietkautionskonto, als vereinbarte andere Anlageform nach § 551 Abs. 3 S. 2 BGB. Der Zuwachs gehört dem Mieter: bis zu 320 € im Jahr (Modellrechnung, nachfrageabhängig). Die Konversionsgebühr mindert ihn nicht.

Das SLA

Sie öffnen den Kanal zu Ihrem Versorger und zu Ihren Mietern und berechnen dafür eine feste Konversionsgebühr — Non-Rental-Income aus einer Dienstleistung, kein Nachhaltigkeitsprojekt. Die Einzelzuordnung je Mieter bleibt erhalten; die Kautionsverwaltung läuft standardisiert beim Betreiber.

Der Schutz

Abgesichert

Treuhand für Phase 1.Die FOAK-Serie startet erst, wenn die Treuhand die Kautionen absichert. Das Sicherungskapital stellt ein VC oder eine Vermieter-Gemeinschaft. Die Skalierung in Phase 2 startet erst nach einer Gate-Entscheidung, über die die Vermieter der FOAK-Serie mitentscheiden. Dann bewerten Mieter Chancen und Risiken selbst – anhand historischer Marktdaten.

Nachweisbar

Physisches Wachstum.Nachgewiesene Produktionskapazität, berichtet per MRV.

Anfassbar

Jährliche Materialprobe.Sie und Ihre Mieter sehen den Fortschritt vom Schüttgut für neue Rock-Cells zum hochwertigen Formbauteil aus Beton 2.0 für die Wohnwirtschaft.

Der Material-Brutkasten als Lösung

Designed for vertical integration.

Vertikale Integration macht CO₂ für die Wohnwirtschaft marktfähig: Der Endabnehmer wird selbst zum Produzenten. Ein Baustoffhersteller entfällt, denn jede Rock-Cell erzeugt das Material für die nachfolgenden Rock-Cells selbst. So entsteht auf der Angebotsseite ein geordneter Markthochlauf und auf der Nachfrageseite ein wachsender AMC-Pool.

Vertikale Integration bevorzugt systematisch den effizientesten Prozess mit dem schnellsten Markthochlauf. Die Baustoffindustrie ist dagegen auf kurze Durchlaufzeiten angewiesen, weil sich ihre Werke nur über hohen Durchsatz rechnen, und nimmt dafür einen hohen Ressourceneinsatz in Kauf.

Systematisch überlegen wird vertikale Integration erst unter zwei Voraussetzungen: immobilienunabhängige Brutkästen, die weniger kosten als eine Mietkaution, und Maschinen, die ihr eigenes Baumaterial für den Markthochlauf nachproduzieren. Der Rock-Cell-Brutkasten erfüllt beide — er ist der Enabler der vertikalen Integration.

Die Fragen, die jetzt kommen.

Vertikale Integration erfordert zwangsläufig eine interdisziplinäre Umsetzung von der Wasserchemie über die Geologie, Robotik, AI und Fintech. Sogar die klassische Wirtschaftlichkeitsrechnung wird disruptiert. Es gibt nicht den einen Experten, der dieses Projekt bewerten kann. Hier finden Sie die wichtigsten Antworten zusammengestellt. Unser Whitepaper und unser Protokoll eignen sich hervorragend für eine Tiefenanalyse mit Ihrer KI.

Produkt und Prozess 4 Fragen
„Was ist Beton 2.0?"

Ein Beton-Ersatz: gleicher Markt wie Betonformteile, anderes Produkt. Das Material entsteht bei Umgebungstemperatur durch Abscheidung aus der Wasserphase: CO₂ wird mit Gesteinsmehl dauerhaft zu Karbonat gebunden. Zwei Verfahren sind gleichrangig nutzbar — der Kalziumkarbonat-Prozess nach Chen & Kanan (Stanford) und der Magnesit-Prozess nach Vandeginste (KU Leuven); gewählt wird je Standort nach Angebot, Nachfrage und Kosten.

Was es zu „2.0" macht, ist nicht die Chemie, sondern die Produktionsweise: Brutkastenproduktion skaliert generativ, ähnlich wie die Landwirtschaft. Eine Rock-Cell erzeugt das Material, aus dem die nächste gebaut wird — ohne Werk dazwischen.

„Warum dauert ein Produktionszyklus zwölf Monate?"

Das Material härtet in der Rock-Cell rund 12 Monate aus. Für ein Zementwerk wäre das ein Ausschlusskriterium, weil sich das Werk nur über hohen Durchsatz rechnet. Für einen Brutkasten ist es keins: Er kostet weniger als eine Mietkaution, steht dezentral und muss keinen Anlagenpark auslasten. Die lange Prozesszeit ist der Preis für den geringen Ressourceneinsatz — und sie wird durch die Zahl der Rock-Cells kompensiert, nicht durch Tempo je Anlage.

Auch Fläche verbraucht die lange Standzeit nicht: Die Rock-Cell dient am Aufstellort als mobile Einfriedung. Sie übernimmt damit eine Aufgabe, für die sonst ein Zaun oder eine Mauer eigens bezahlt werden müsste.

„Wann ist das Material für den Hochbau zugelassen?"

Die Chemie ist nicht die Hürde. Natürlicher Quellkalk — Travertin — ist dasselbe Kalziumkarbonat und wird seit Jahrhunderten tragend verbaut. Der Cannstatter Travertin, bis 1987 in Stuttgart industriell abgebaut, erreicht Druckfestigkeiten von rund 50 bis über 150 MPa; Standardbeton (C25/30) liegt bei 30 MPa. Er entstand, weil kohlensäurehaltiges Mineralwasser an die Oberfläche trat, CO₂ entwich und Kalk ausfiel — wenige Millimeter pro Jahr. Dass sich solcher Stein auch gezielt in einer Form wachsen lässt, zeigen die Fontaines Pétrifiantes in Saint-Nectaire (Auvergne) seit über 200 Jahren: Kalkhaltiges Quellwasser gibt CO₂ ab und überzieht Formen in einem Jahr mit rund einem Zentimeter Stein, der über Generationen formstabil bleibt.

Die Rock-Cell führt denselben Schritt kontrolliert aus: ohne Mineralquelle, mit Wasser, das im geschlossenen Kreislauf zirkuliert statt durchzufließen — und anders als die Natur mit CO₂, das gebunden statt freigesetzt wird. Die Festigkeit von Standardbeton ist für unser Material damit ein belegbares Ziel, noch kein Messwert.

Warum dann ein längerer Weg als beim Natursteinlieferanten? Naturstein ist genormt: Er erhält seine CE-Kennzeichnung über eine bestehende Norm und hat seine Dauerhaftigkeit über Jahrhunderte bewiesen. Für ein neues Material gibt es diese Norm nicht; es braucht Einzelnachweise. Diese Qualifizierung dauert erfahrungsgemäß rund zehn Jahre. Der Markthochlauf ist deshalb gestaffelt: zuerst Schüttgut, Tragschicht und Unterbau, wo genormte Prüfwege für industriell hergestellte Gesteinskörnung bestehen. Danach folgen Referenzobjekte im Einzelfall, erst dann der Hochlauf in der Fläche. Jede Stufe ist ein abhakbarer Meilenstein, kein Wachstumsversprechen.

Belege: Cannstatter Travertin (LGRB Baden-Württemberg, PDF) · Cannstatter Travertin (Wikipedia) · Fontaines Pétrifiantes de Saint-Nectaire · Verfahren und Geschichte (Pays d’Auvergne)

„Was gilt heute — und was ist Zukunftsperspektive?"

Heute steht die Pilotanlage: Die Rock-Cell hat Technologiereifegrad 7 erreicht — ein Systemprototyp im Einsatz, der Material aus CO₂ erzeugt. Dieses Material zeigen wir Ihnen auf Anfrage. Ebenfalls heute belastbar: die Anrechnung im EU-ETS-1, wenn das gebundene CO₂ aus dem fossilen Abgasstrom eines ETS-1-Pflichtigen stammt (Art. 12(3b) i. V. m. Del. VO (EU) 2024/2620) — als vermiedene Emission, zu regeln mit diesem Lieferanten am Anfang der Wertschöpfungskette, unter Produkt- und MRV-Qualifizierung. Für biogenes CO₂ steht alternativ die Massenbilanz-Methodik des freiwilligen Markts bereit. Dazu kommen der physische, vollständig rückbaubare Materialwert und die Architektur der Vermögenstrennung.

Als Nächstes folgt die FOAK-Serie: die erste kommerzielle Serie von 2.000 Rock-Cells. In dieser Phase 1 sichert ein VC oder eine Vermieter-Gemeinschaft den Nominalwert der Kautionen ab — und Kautionen aus Phase 1 behalten diese Absicherung bis zum Mietende. Phase 2, die Skalierung, wird erst per Gate nach der FOAK-Serie freigeschaltet: Voraussetzung sind nachgehärtetes Material, Laborergebnisse zur Dauerhaftigkeit und die Marktdaten aus Phase 1; die Vermieter der FOAK-Serie entscheiden mit. Fällt die Entscheidung negativ aus, bleibt das Modell im stationären Betrieb. Ab Phase 2 bringen Mieter die Rock-Cell als Sache ein und bewerten Chancen und Risiken anhand historischer Marktdaten selbst. Sicherheitengeber und Treuhandstruktur sind in Vorbereitung.

Deklarierte Perspektive mit Eintrittsrisiko: die Anrechenbarkeit biogener Carbon-Removal-Mengen im EU-ETS2 (politisch in Vorbereitung, für die Pilotphase nicht einkalkuliert) und die Qualifizierung des Materials für den konventionellen Baustoffmarkt (erklärtes Ziel innerhalb der ersten zehn Betriebsjahre, dem Bauprodukterecht unterworfen). Diese beiden Entwicklungen werden nicht als heutige Eigenschaft verkauft.

Ertrag und CO₂-Märkte 5 Fragen
„Brüten oder liefern — wozu vermehrt sich die Rock-Cell überhaupt?"

Der Brutkasten hat zwei Ausgänge: Er brütet — produziert also das Material für neue Rock-Cells — oder er liefert Baumaterial an die Wohnwirtschaft. Welcher Ausgang läuft, entscheidet die Nachfrage. CO₂ gebunden wird in beiden Betriebsarten. Replikation ist damit eine Betriebsart unter zweien, nicht das Geschäftsmodell: Die Rock-Cell baut ihre Nachfolger selbst, solange der Markt für Beton 2.0 noch hochläuft, und liefert, sobald er abnimmt.

Das Advance Market Commitment ist dabei kein Deckungsnachweis für jede produzierte Tonne, sondern der Hebel für den Markteintritt: Je größer der gebündelte Nachfragepool, desto leichter überwindet ein neuer Baustoff die üblichen Eintrittshürden — Referenzobjekte, Abnehmervertrauen, Skalierung. Die Zulassung selbst gilt als wahrscheinlich, weil Karbonatgestein gleicher Chemie als Naturstein genormt und tragend verbaut ist; offen ist vor allem die Dauer. Für die Bewertung entscheidend: Die teilnehmenden Vermieter bekunden nicht nur Bedarf, sie verpflichten sich selbst und fördern den Markteintritt aktiv über Integrationspunkte aus ihrer SLA-Gebühr — unabhängig von staatlichen Instrumenten wie ETS oder CO₂-Bepreisung.

„Ein System, das sich selbst vermehrt — wer bezahlt das Wachstum?"

Die Vermehrung ist ein Produktionsvorgang, keine Bewertungsoperation. Jede neue Einheit entsteht aus physisch bilanziertem Stoffeinsatz — CO₂, Gesteinsmehl, 5 kg Filament — und der Generationenhebel von 1,6 beschreibt Fertigungskapazität, nicht die Aufwertung eines vorhandenen Bestands. Rechtlich ist das die Herstellung einer neuen Sache und der Eigentumserwerb daran (§§ 947 ff., 950 BGB), nicht die Ausgabe eines Wertversprechens. Auch der Wert wird nicht intern zugeschrieben: Er entsteht, wenn eine gebundene Tonne CO₂ bei Dritten verwertet ist — im ETS 1 als Emission, die Ihr Versorger nicht abgeben muss, bei biogenem CO₂ alternativ als zertifizierte Entnahme, verkauft an einen dritten Abnehmer. Grundlage ist eine auditierbare Massenbilanz, keine eigene Bewertungsannahme.

Ein Teil des Ertrags bestehender Einheiten wird tatsächlich vom Käufer einer neuen Einheit gezahlt. Das weisen wir offen aus: Von 470 € Kaufpreis gehen rund 50 € an Bestandshalter — etwa 10,6 %. Diese Material-Prämie ist mark-to-transaction, nicht mark-to-model: kein geschätzter Materialpreis und keine Bewertung eines Bestands, sondern ein fester Anteil an einem Kaufpreis, den ein Dritter tatsächlich gezahlt hat. Ohne Transaktion entsteht kein Wert. Die übrigen rund 420 € decken Herstellung, Betrieb und Marge des Betreibers. Entscheidend ist die Gegenleistung: Der Käufer erhält eine gefertigte Anlage, in der rund 2 t mineralisches Material verbaut sind, das eine Bestandszelle real produziert hat. Es ist ein Lieferverhältnis, keine Abschöpfung — der Bestandshalter erhält einen Anteil für gelieferte Substanz. Und es ist keine Werbeprämie: Der Anspruch entsteht, weil Material geliefert wurde, nicht weil jemand geworben wurde — er fällt unabhängig davon an, über welchen Kanal der Käufer kommt, und die Teilnahme setzt keine Vermittlung voraus.

Für die Sicherheit selbst bleibt die Obergrenze von drei Nettokaltmieten unberührt — sie wächst nicht mit. Was darüber hinaus entsteht, ist freies Vermögen des Mieters, keine wachsende Kaution. Die Nachfrageabhängigkeit weisen wir aus, statt sie zu glätten: Bleiben Bestellungen aus, entfällt die Material-Prämie, und auch der Produktionszyklus — und damit der laufende CO₂-Yield — pausiert speicherbegrenzt. Die Deckung der Sicherheit hängt an diesem Fluss nicht: In Phase 1 trägt ein externer Sicherheitengeber (VC oder Vermieter-Gemeinschaft) das Ausfallrisiko; seine Sicherheit hängt nicht von neuen Bestellungen ab. Die Treuhandstruktur ist in Vorbereitung.
„Woher kommt der Ertrag wirklich?"

Aus zwei getrennt ausgewiesenen Quellen. Die erste ist die Verwertung der gebundenen Tonne CO₂ bei Dritten: im ETS 1 über Ihren Versorger, der die gebundene Menge nicht als Emission abgeben muss; bei biogenem CO₂ alternativ als zertifizierte Entnahme, verkauft am freiwilligen Markt. Dieser Erlös stammt vom Versorger bzw. von Zertifikatskäufern, nicht aus den Geldern neuer Teilnehmer. Er ist allerdings kein selbstlaufender Fluss: Jeder Produktionszyklus wird durch eine tatsächlich bezahlte Bestellung ausgelöst; bleibt die Nachfrage aus, pausiert die Zelle speicherbegrenzt und der CO₂-Yield setzt aus. Die Kautionsdeckung hängt daran nicht — in Phase 1 trägt der Sicherheitengeber das Ausfallrisiko (Struktur in Vorbereitung); der laufende Ertrag bestimmt nur die Geschwindigkeit der Wiederauffüllung nach einem Schadensabruf.

Die zweite Quelle ist die Material-Prämie aus dem Verkauf neuer Einheiten: offen wachstumsabhängig ausgewiesen, nicht als garantierte Basis; Gegenleistung ist die real produzierte Baumasse der neuen Zelle — ein Lieferverhältnis. Diese Material-Prämie zahlt der Vermieter an den Mieter aus — in Erfüllung von § 551 Abs. 3 S. 3 BGB (Erträge der Sicherheit stehen dem Mieter zu), ausgelöst durch eine bezahlte Bestellung, nicht als periodisch zugesagte Rendite.

Das Wachstum selbst ist als endliche Phase angelegt: Begrenzt wird es durch die verfügbaren Punktquellen im ETS 1, bei biogenem CO₂ durch die freiwillige Nachfrage nach permanenten Entnahmen und durch die Aufnahmefähigkeit des Baustoffmarkts — wann diese Grenzen binden, lässt sich seriös nicht datieren. Nach Abschluss der Wachstumsphase geht das System in den amortisierten Asset-Servicing-Modus über. Prüfmaßstab ist deshalb nicht, ob der CO₂-Ertrag den Betrieb allein trägt, sondern ob das System bei einem Wachstumsstopp gedeckt bleibt — das behandeln die Exit-Szenarien im Protokoll.

„Was passiert, wenn der CO₂-Preis einbricht — und was gilt in der Anlaufphase?"

Im ETS 1 folgt der Wert der gebundenen Tonne dem EUA-Preis. Für biogenes CO₂ zielt das Verfahren alternativ auf permanente Speicherzertifikate (1.000+ Jahre Dauerhaftigkeit), die am freiwilligen Markt aktuell in einer beobachteten Spanne von rund 350–450 €/t gehandelt werden — deutlich über dem methodenübergreifenden Marktdurchschnitt. Das ist eine Marktbeobachtung, keine zugesicherte Erlöshöhe; der Kalkulationswert im Protokoll liegt konservativ darunter.

Gegen dauerhaft niedrige CO₂-Preise ist das Modell nicht über höhere Neukundenpreise abgesichert, sondern über Kostenführerschaft: Die physische Replikation senkt die CAPEX-Komponente der Folgegeneration, weil die Anlage einen wachsenden Teil ihrer Nachfolger selbst herstellt (Roboter- und Energieanteil bleiben Kaufkosten). Für die Anlaufphase, bevor die ersten Anlagen im ETS 1 qualifiziert oder für biogenes CO₂ zertifiziert sind, trägt der Sicherheitengeber das Ausfallrisiko der Phase 1; die Treuhandstruktur ist in Vorbereitung.
„Auf welchen CO₂-Märkten steht das Modell?"

Auf drei Säulen — zwei davon heute nutzbar, eine als deklarierte Perspektive:

Säule 1 · ETS 1 · heute

≈ 79 €/t CO₂

Fossiles Abgas eines ETS-1-Pflichtigen, etwa Ihres Energieversorgers. Gilt als vermiedene Emission. Großes, planbares Volumen zum EUA-Marktpreis (Stand Juli 2026).

Säule 2 · Freiwilliger Markt · heute

≈ 350–450 €/t CO₂

Biogenes CO₂, etwa aus Biogas. Echte negative Emission mit permanenter Speicherung — höherer Preis, begrenztes Volumen. Marktbeobachtung, keine Zusage.

Säule 3 · ETS 2 · Perspektive

ab 2028

Emissionshandel für Gebäude und Verkehr. Ob Removals dort anrechenbar werden, entscheidet eine eigene Revision — im Modell nicht einkalkuliert.

ETS 1 ist heute ein Kanal, nicht erst Zukunft. Bindet Ihr Wärmelieferant das Abgas-CO₂ über Rock-Cell, kann er es im EU-ETS-1 als nicht abzugebende Emission anrechnen (Art. 12(3b) i. V. m. Del. VO (EU) 2024/2620, die Kalzium- und Magnesium-Karbonate ausdrücklich als dauerhafte Speicherform anerkennt). Als Nachfrager fordern Sie diese Anrechnung bei Ihrem Lieferanten ein, statt die CO₂-Last über den Preis zu tragen. Voraussetzung sind Punktquellen-Abgas, Produkt- und MRV-Qualifizierung und die Zustimmung des Lieferanten. Der Nachweis liegt bei Ihrem Lieferanten, Sie sind der Auslöser — ob und wie weit die Entlastung bei Ihnen ankommt, hängt zusätzlich von seiner Weitergabe ab. Darüber hinaus sieht der Revisionsvorschlag der EU-Kommission vom 17.07.2026 vor, permanente, zertifizierte CO₂-Entnahmen in den ETS 1 aufzunehmen — vorgeschlagen, nicht beschlossen.

Die Säulen schließen sich pro Tonne aus. Dieselbe Tonne CO₂ wird entweder im ETS 1 angerechnet oder als freiwilliges Zertifikat verkauft — nie beides (kein Double Counting). Bei fossilem Abgas ist der freiwillige Markt praktisch wertlos; dort trägt ETS 1.

Recht und Rolle des Vermieters 7 Fragen
„Was bedeutet das Commitment für uns konkret?"

Mit dem Beitritt zum Advance Market Commitment für Beton 2.0 bündeln Vermieter ihre künftige Nachfrage — und fördern den Markteintritt aktiv: Integrationspunkte aus Ihrer SLA-Gebühr überbrücken die Kostenlücke, solange Beton 2.0 noch nicht mit konventionellem Material gleichzieht. Genau dafür gibt es ein Advance Market Commitment. Bekannte Vorbilder sind Frontier für CO₂-Entnahme und Gavi für Impfstoffe.

Das Commitment wächst mit jeder freigegebenen Rock-Cell in Ihrem Bestand und mit der Nähe zur Zertifizierung: Im ersten Jahr fließen 10 % der Gebühr ein, jedes Jahr 10 Prozentpunkte mehr, höchstens 90 % — je näher die Zertifizierung rückt, desto verlässlicher ist das Commitment bewertbar. Fällig werden die Punkte erst bei echten Bestellungen von Baumaterial aus der Wohnungsbaubranche — auch für Material, das noch nicht zertifiziert ist. Zum Commitment gehört auch, dass Sie sich für die gesetzliche Anrechenbarkeit von Carbon Removal im ETS 2 einsetzen. Wer sein Commitment nicht erfüllt, verliert seinen Erstzugriff auf Beton 2.0 im Massenmarkt. Sie können das Commitment an Ihre Bauherren weitergeben. Eine Pflicht zum Kauf von Baumaterial ist mit dem Commitment nicht verbunden. Das Commitment gilt unabhängig von staatlichen Instrumenten wie ETS oder CO₂-Bepreisung. Bezugsgröße und Vertragsform sind im Protokoll ausgeführt.

„Welche Pflichten übernehme ich als Vermieter?"

Sie führen den Kanal: den Zahlungsweg zu Ihren Mietern, über den die Material-Prämie ausgezahlt wird, und die Abstimmung mit Ihrem Versorger. Errichtung, Betrieb, Logistik, Monitoring und Reporting liegen beim Betreiber. Dazu kommt Ihr Commitment zur vertikalen Integration. Für das SLA berechnen Sie eine feste Konversionsgebühr, im offenen Wettbewerb. Ohne Ihre Freigabe läuft nichts.

„Was passiert, wenn ich die Kaution in Anspruch nehme?"

Sie füllt sich wieder auf. Die Rock-Cell produziert weiter, auch wenn der Mieter nichts nachschießt: In der Modellrechnung ist eine beanspruchte Kaution nach rund 32 Monaten wieder aufgebaut. Das kann keine Barkaution. Eine Garantie ist es nicht — das Tempo folgt den Bestellungen und dem CO₂-Preis.

„Ist die Sachwertkaution rechtlich zulässig?"

Das Modell nutzt die gesetzlich vorgesehenen Spielräume des Mietkautionsrechts, statt sie zu dehnen: die einvernehmlich vereinbarte andere Anlageform der Geldkaution (§ 551 Abs. 3 S. 2 BGB) oder anerkannte andere Sicherungsformen. Welche Konstruktion im Einzelfall greift, ist Gegenstand der laufenden externen miet-, insolvenz- und aufsichtsrechtlichen Prüfung; das Protokoll legt den Prüfrahmen und die noch offenen Punkte offen. In jeder Variante gilt: Die gesetzliche Obergrenze von drei Nettokaltmieten wird strikt eingehalten, und Erträge, die der Sicherheit wirtschaftlich zuzuordnen sind, stehen dem Mieter zu. Die Gebühr ist eine Konversionsgebühr, keine Kautionsgebühr. Gebundenes CO₂ muss in Wert gewandelt werden — als Kostensenkung beim ETS-1-pflichtigen Versorger oder als gehandeltes Zertifikat. Beides verursacht Verwaltungsaufwand, und mit jeder Rock-Cell wächst zusätzlich das AMC-Commitment, das das Ausfallrisiko senkt. Bezahlt wird die Gebühr aus dem CO₂-Wert — nicht aus der Kaution und nicht aus der Material-Prämie des Mieters.

„Gefährdet die Gebühr unsere erweiterte gewerbesteuerliche Kürzung?"

Die Frage stellt sich jedem kürzungsberechtigten Grundstücksunternehmen — und sie ist lösbar. Die Konversionsgebühr ist keine Mieteinnahme; fließt sie unmittelbar an ein Unternehmen mit erweiterter Kürzung (§ 9 Nr. 1 S. 2 GewStG), kann sie diese gefährden. Der übliche Weg ist eine eigene Servicegesellschaft, wie sie die Wohnungswirtschaft für Mieterstrom längst nutzt. Wohnungsgenossenschaften bleiben steuerfrei, solange ihre Nebeneinnahmen 10 % der Gesamteinnahmen nicht übersteigen (§ 5 Abs. 1 Nr. 10 KStG); die Gebühr allein liegt bei üblichen Mieten weit darunter. Die steuerliche Einordnung ist Teil der externen Prüfung, die vor dem Vertragsschluss abgeschlossen wird.

„Ist das ein Finanzprodukt, für das ich eine Lizenz bräuchte?"

Die Konstruktion ist darauf ausgelegt, dass für Sie als Vermieter keine eigenen aufsichtsrechtlichen Pflichten entstehen. Betrieben werden die Anlagen von einem operativen Unternehmen, kein Investmentvermögen. Die ETS-1-Anrechnung läuft im Emissionskonto des ETS-1-Pflichtigen; freiwillige CO₂-Zertifikate sind handelbare Vermögensgegenstände, keine Finanzinstrumente im Sinne des Wertpapierrechts. Die Abgrenzung zu KWG, ZAG, VermAnlG, KAGB und § 34f GewO ist Teil der externen Prüfung, die vor dem Vertragsschluss abgeschlossen wird — ebenso die Rolle des Sicherheitengebers in Phase 1. Den Prüfpfad legt das Protokoll offen.

„Und wenn der Betreiber insolvent wird?"

Die Sicherheiten der Mieter dürfen nie Teil der Insolvenzmasse des Betreibers werden. Umgesetzt wird das über strikte Vermögenstrennung — Eigentum beim Mieter bzw. treuhänderische Verwahrung, getrennt vom Vermögen des Betreibers wie auch des Vermieters, mit Aussonderungsposition im Insolvenzfall. Dasselbe Prinzip, das auch die klassische Kaution vor der Vermieterinsolvenz schützt. Die konkrete Treuhand-Architektur wird im Protokoll im Detail beschrieben; die Treuhand selbst ist in Vorbereitung.

Diese Übersicht beschreibt die Konstruktionsprinzipien des Modells und ersetzt keine Rechtsberatung. Vollständig ausgeführt finden Sie alle Strukturen, Modellrechnungen und Annahmen im Protokoll.

Roadmap

Horizontal skalieren. Vertikal integrieren.

Eine Plattform, drei Produktstufen, und keine Stufe wartet auf die Zulassung der nächsten. Die vertikale Integration verbindet jede Stufe direkt mit der Nachfrage der Wohnwirtschaft. Dazu kommen eine Produktion ohne Form, Ofen und Fabrik und eine Kostenstrategie, die auch ohne CO₂-Erlöse trägt.

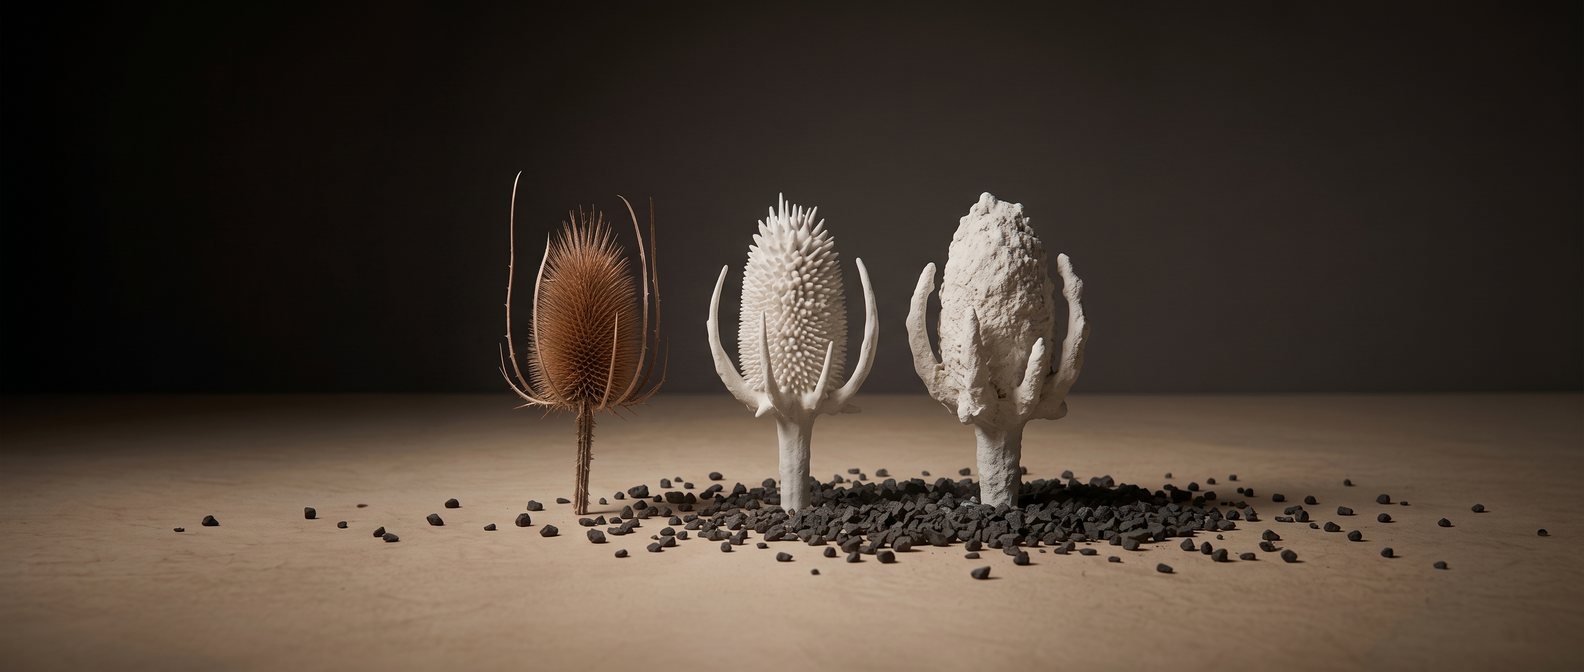
Getrockneter Kardenblütenstand neben zwei weißen mineralischen Nachbildungen, eine fein strukturiert, eine roh, zwischen dunklem Schotter.

Produktion

Ohne Form. Ohne Ofen. Ohne Fabrik.

Wir streichen die drei größten Kostenblöcke der Steinproduktion.

  • Additive Formgebung: keine Formen, keine Werkzeugkosten.
  • Nasse Aushärtung: keine Brennöfen, keine Energiekosten für Hitze.
  • Nachhärtung: direkt in der Maschine, fest wie Beton.
  • Vollautomatisiert im Freien: Robotik an der Rock-Cell, ohne Fabrik-Overhead.
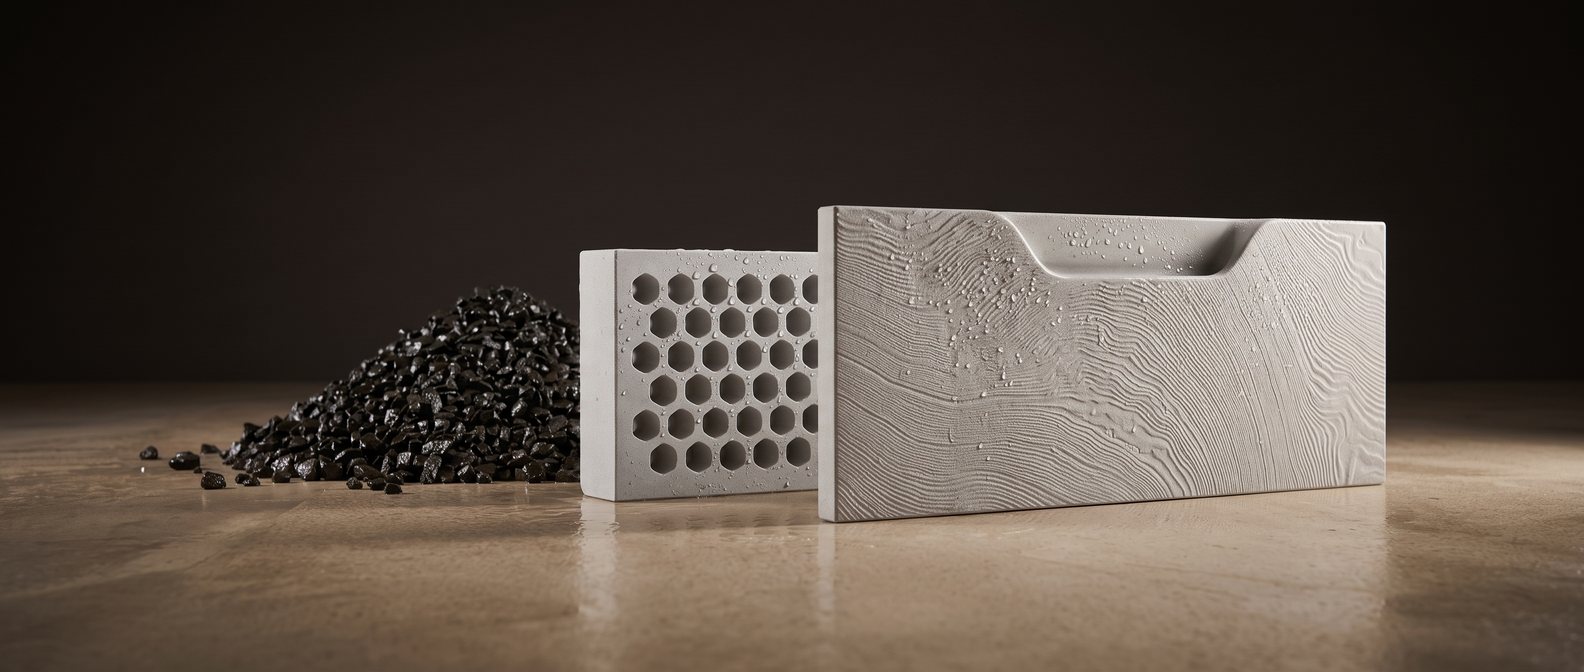
Drei Produktstufen nebeneinander, alle nass: ein Haufen dunkler Schotter, ein heller Planstein mit wabenförmigem Lochbild und eine Schubladenfront mit topografischer Oberflächenstruktur.

Produkt-Roadmap

Vom Schotter zum Unikat.

Eine Produktionsplattform, drei Produktstufen:

  • Schüttgut für den Bau weiterer Rock-Cells. Die Plattform baut ihre eigene Kapazität.
  • Plansteine für Innenwände und verputzte Wände, zum Marktpreis. Mit Poren für die Dämmwirkung, optional mit Zuschlägen für mehr Festigkeit und veredelter Oberfläche.
  • Einzelstücke mit hoher Marge für den Innenraum, bis zur Losgröße 1, gesteuert von KI und Robotik: Küchen-Intarsien, Oberflächen mit topografischen Strukturen im Mikrometerbereich, Treppenstufen und Fensterbänke.
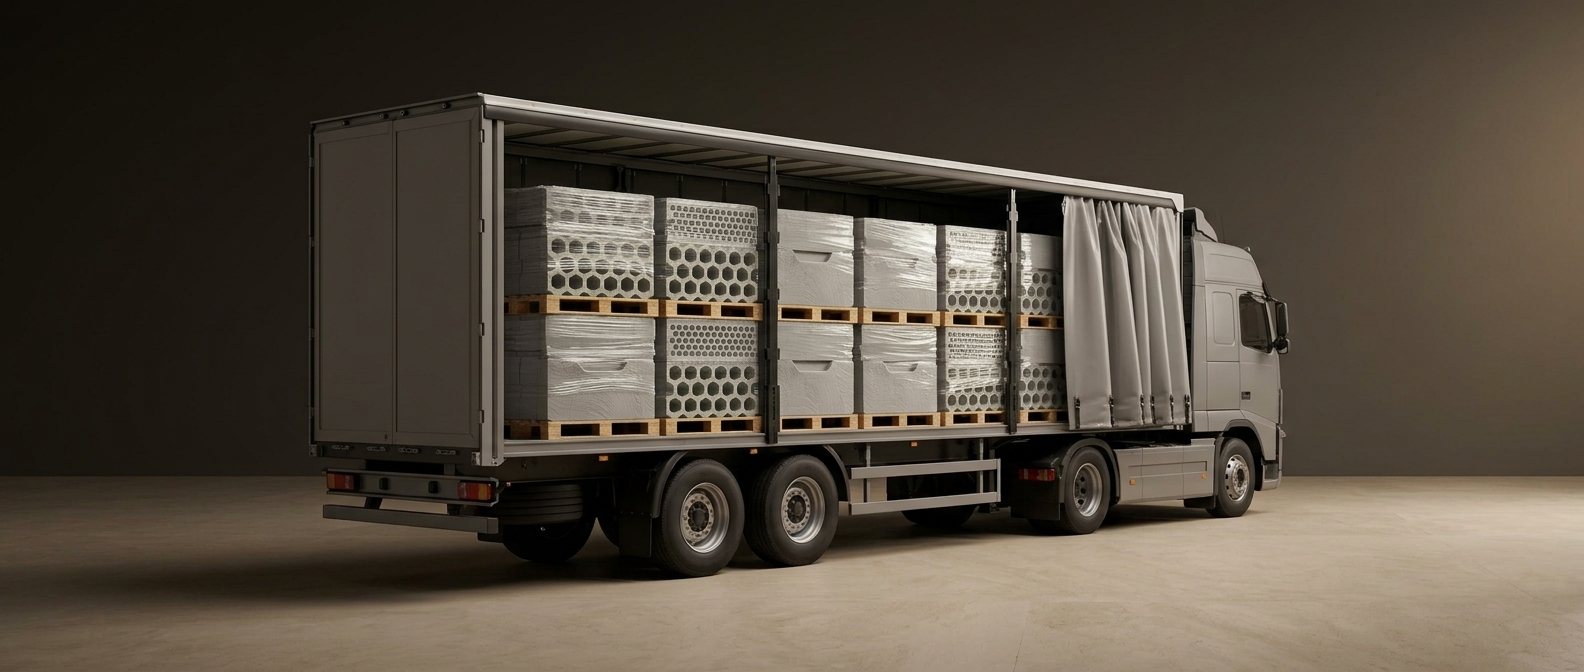
Sattelzug mit geöffneter Plane, beladen mit folierten Paletten heller Plansteine.

Kostenstrategie

Zum Marktpreis von Ton und Beton. Mit gebundenem CO₂.

  • Plan A: Plansteine erreichen den Marktpreis aus eigener Kraft, unabhängig vom CO₂-Markt. Jeder CO₂-Euro kommt obendrauf.
  • Plan B: Der CO₂-Erlös trägt einen Teil der Produktionskosten. Baustoff und CO₂-Speicherung sind Koppelprodukte aus demselben Prozess.
  • Volumen und Marge parallel: Plansteine erschließen einen der größten Märkte im Wohnungsbau, margenstarke Einzelstücke zertifizieren wir gleichzeitig.

Mehr als ein Startup: Wir automatisieren ein jahrhundertealtes europäisches Kunsthandwerk, siehe Fontaines Pétrifiantes de Saint-Nectaire. Wir machen es skalierbar durch die Nutzung von überschüssigem CO₂ aus Punktquellen.

Roadmap mit Zielen, keine Zusage. Produktmerkmale werden mit den Messwerten der Pilotanlage belegt; die Zertifizierung von Formbaustoffen ist dem Bauprodukterecht unterworfen. Wir behaupten keine Partnerschaft mit der SARL Fontaines Pétrifiantes de Saint-Nectaire; der Verweis dient allein der Einordnung des Verfahrens.

Reifegrad

TRL 7

Wartende Nachfrage

100 Vorbestellungen

Die zugrundeliegende Mineralisierungschemie ist unabhängig, peer-reviewed publiziert: Chen & Kanan (Stanford University), Nature, 2025 — sowie Vandeginste (KU Leuven), Minerals, 2021.

Entwicklung der Rock-Cell

  1. 2021Rock-Cell-Bauweise: Schotter-Schnur-Verbund, rückbaubar ohne Beton
  2. 2022Robotische Errichtung: Cobot auf mobiler Plattform
  3. 2022Fassadensteine für die Rock-Cell automatisiert montiert
  4. 2024Print-in-Place: Strukturteile im Infinity-Belt-Druck
  5. 2025Developer Kit: Serienfertigung in Brandenburg getestet
  6. 2025100 Vorbestellungen
  7. 2025Pilotanlage in Betrieb (TRL 7)

Protokoll und Termin

Alle Herleitungen, Modellannahmen und offenen Punkte stehen im Protokoll. Was danach offen ist, klären wir im Gespräch.

Das Protokoll

SLA-Prüfunterlage für Vermieter · PDF · 11 Seiten · Stand 8. Oktober 2026

Term Sheet, SLA, Kaution, Advance Market Commitment, Zahlen je Wohneinheit und eine vollständige Risikotabelle. Frei abrufbar, ohne Registrierung. Unverbindliche Information, kein Angebot.

Protokoll herunterladen (PDF)

Die Technik dahinter: Whitepaper

Bekannt aus

Pro7 Galileo rbb Inforadio Märkische Allgemeine Zeitung

Online-Termin, 30 Minuten

Einstieg ohne Bindung: ein Letter of Commercial Interest, mit dem Sie Ihr kaufmännisches Interesse unverbindlich bestätigen. Verbindlich wird erst der Vertrag, nach positiver Rechtsprüfung und Ihrer internen Prüfung. Wählen Sie Tag und Uhrzeit; die Bestätigung mit dem Einwahllink erhalten Sie per E-Mail.

Ihre Daten verwenden wir nur für diesen Termin. Die Anfrage ist unverbindlich.

Danke.

Ihre Terminanfrage ist eingegangen. Die Bestätigung mit dem Einwahllink erhalten Sie per E-Mail.

Protokoll herunterladen (PDF)